Sairausvakuutus ulkomaalaisille Turkissa
Sairausvakuutus ulkomaalaisille Turkissa on olennainen osa muuton, kiinteistön oston tai pitkäaikaisen oleskelun suunnittelua. Vuonna 2026 Turkin oleskelulupaa hakevien ulkomaalaisten kannattaa perehtyä yksityiseen sairausvakuutukseen, SGK-kelpoisuuteen, vakuutusturvan rajoihin ja vakuutuksen rajoituksiin, jotta he voivat välttää odottamattomat kulut ja hallinnolliset ongelmat. Sopivan vakuutuksen valintaan vaikuttavat ikäsi, oleskelustatuksesi, arvioitu terveyspalvelujen käyttötarpeesi ja se, aiotko jäädä pitkäksi aikaa Türkiyehen.
✅ Sairausvakuutus Turkissa: mitä ulkomaalaisten tulee tietää
Useimpien oleskelulupaa hakevien ulkomaalaisten on hankittava voimassa oleva sairausvakuutusturva, joka vastaa haettua oleskeluaikaa. Hakijan tilanteesta riippuen hyväksyttävä todiste voi olla yksityinen sairausvakuutus, SGK-asiakirja tai kahdenväliseen sosiaaliturvasopimukseen perustuva vakuutusturva.
Keskeinen ero on oleskelulupavaatimukset täyttävän vakuutuksen ja kattavan sairausvakuutuksen välillä. Edullinen vakuutus voi täyttää hallinnollisen vaatimuksen tarjoamatta kuitenkaan sellaista turvaa, jota henkilö odottaa tavanomaiselta terveydenhuollolta.
Kiinteistön ostajille, eläkeläisille, perheille ja muille kansainvälisille asukkaille tämä ero on erityisen tärkeä laskettaessa Turkin todellisia elinkustannuksia.
💡 Onko sairausvakuutus pakollinen Turkin oleskelulupaa varten?
Sairausvakuutus vaaditaan yleensä ulkomaalaisilta, joiden on hankittava vakuutusturva osana oleskelulupahakemustaan. Vakuutuksen voimassaoloajan on katettava haettu oleskeluaika.
Poikkeuksia ja vaihtoehtoisia todisteita on olemassa. Esimerkiksi tiettyjen kahdenvälisten sosiaaliturvajärjestelyjen piiriin kuuluvat henkilöt voivat toimittaa asianmukaiset asiakirjat yksityisen vakuutuksen ostamisen sijaan. Opiskelijoihin sovelletaan myös yleistä sairausvakuutusta koskevia erityissääntöjä.
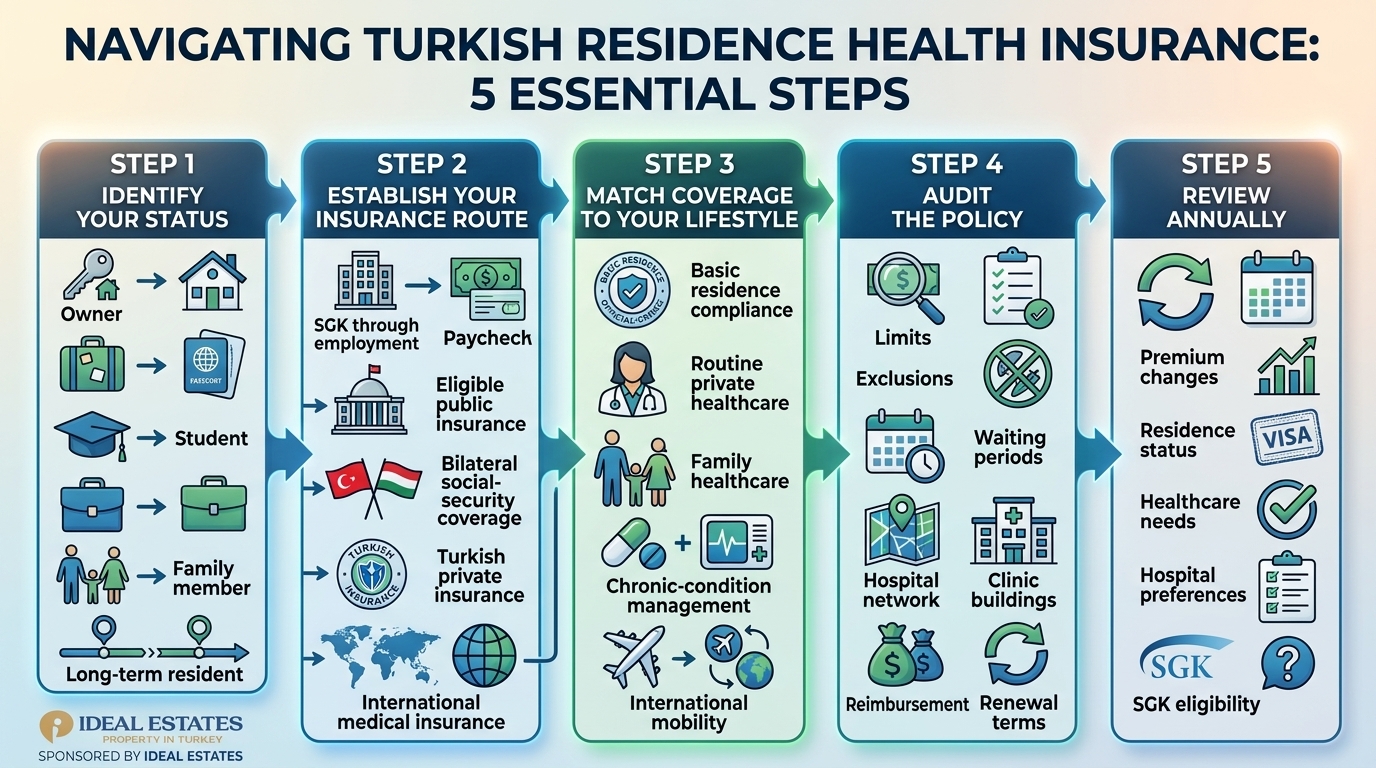
Tyypillisen uuden tulijan käytännön etenemistapa on seuraava:
- Selvitä oleskelulupasi luokka.
- Selvitä, kuinka pitkälle ajalle oleskelulupaa haetaan.
- Varmista, oletko oikeutettu SGK-järjestelmään tai muuhun sosiaaliturvajärjestelyyn.
- Jos et ole oikeutettu niihin, hanki sopiva yksityinen tai kansainvälinen sairausvakuutus.
- Tarkista, että vakuutuksen asiakirjat hyväksytään hakemuksen yhteydessä.
📊 Yksityinen sairausvakuutus ulkomaalaisille
Turkkilainen yksityinen sairausvakuutus on laajasti käytössä ulkomaalaisten keskuudessa heidän ensimmäisenä asumisaikanaan. Vakuutukset vaihtelevat perusvakuutuksista, jotka on suunniteltu ensisijaisesti täyttämään oleskelulupavaatimukset, kattavampiin suunnitelmiin, jotka korvaavat avohoidon vastaanottokäyntejä, diagnostiikkaa, sairaalahoitoa ja muita palveluja.
Halvin vakuutus ei välttämättä ole hyödyllisin.
Vaatimusten täyttämiseen tarkoitettuun vakuutukseen voi liittyä suhteellisen rajalliset korvaukset, poissulkemiset ja korvausehdot. Jos odotat käyttäväsi yksityissairaaloiden palveluja säännöllisesti, tutustu varsinaisiin terveydenhoitoetuihin sen sijaan, että arvioisit vakuutusta pelkän vuosimaksun perusteella.
Mitä yksityiset vakuutukset voivat kattaa
Yksityinen sairausvakuutus voi vakuutusyhtiöstä ja suunnitelmasta riippuen kattaa seuraavia:
- Lääkärin ja erikoislääkärin vastaanotot
- Diagnostiset tutkimukset ja laboratoriopalvelut
- Kuvantaminen
- Sairaalahoito
- Leikkaus
- Ensihoito
- Ambulanssipalvelut
- Tehohoito
- Tietyt reseptilääkkeet
- Äitiysedut niitä sisältävissä vakuutuksissa
- Syöpähoidot vakuutusehtojen mukaisesti
Vakuutusturva, korvausrajat, odotusajat ja rajoitukset vaihtelevat huomattavasti vakuutusten välillä.
⚠️ Aiemmat sairaudet ja vakuutusturvan rajoitukset
Yksi ulkomaalaisten asukkaiden tärkeimmistä huomioon otettavista asioista on aiempien sairauksien hoito.
Turkkilaiset yksityiset vakuutukset voivat rajata korvausten ulkopuolelle sairaudet, jotka olivat olemassa ennen vakuutuksen alkamista. Joihinkin korvauksiin voi myös liittyä odotusaikoja, vuotuisia enimmäiskorvausmääriä tai sopimuskohtaisia rajoituksia.
Tarkista ennen vakuutuksen ostamista seuraavat asiat:
- Onko olemassa olevat diagnoosit rajattu korvausten ulkopuolelle
- Kuuluvatko krooniset sairaudet vakuutusturvan piiriin
- Tiettyihin hoitoihin liittyvät odotusajat
- Vuosittaiset ja hoitokohtaiset enimmäiskorvausmäärät
- Avohoidon korvausprosentit
- Sairaalaverkostoa koskevat rajoitukset
- Ensihoitoa koskevat ehdot
- Reseptilääkkeiden korvaaminen
- Irtisanomis- ja uusimisehdot
Näennäisen edullinen vakuutus voi osoittautua riittämättömäksi, jos tarvitsemasi sairaanhoito on rajattu vakuutusturvan ulkopuolelle.
💰 Paljonko sairausvakuutus maksaa Türkiye-alueella vuonna 2026?
Vakuutusmaksut vaihtelevat iän, vakuutusyhtiön, vakuutusturvan tason, vakuutuksen keston ja sairaanhoitoetuuksien mukaan. Turkkilaiset perusvakuutukset voivat maksaa huomattavasti vähemmän kuin kattava kansainvälinen vakuutus, kun taas iäkkäämpien hakijoiden ja laajemman vakuutusturvan vakuutusmaksut ovat yleensä korkeampia.
RestPropertyn vuoden 2026 markkinaopas antaa suuntaa-antaviksi hintahaarukoiksi noin 3 000–5 000 TRY vuodessa perusvakuutuksesta, joka täyttää vaatimukset, 5 000–15 000 TRY kattavammista turkkilaisista yksityisistä vakuutuksista ja 15 000–30 000+ TRY premium-tuotteista. Nämä ovat markkinahaarukoita, eivät taattuja tarjouksia.
Kansainvälisen sairausvakuutuksen hinta määritetään yleensä ulkomaan valuutassa, ja kuukausimaksut voivat olla huomattavasti korkeammat etenkin silloin, kun vakuutus kattaa koko maailman, korvausrajat ovat suuremmat tai etuudet kattavampia.
Miksi vakuutusten hinnat muuttuvat
Vakuutusten hinnoitteluun Türkiye-alueella voivat vaikuttaa seuraavat tekijät:
- Sairaanhoitokustannusten inflaatio
- Valuuttakurssien muutokset
- Ikään perustuva vakuutusriskin arviointi
- Sairaaloiden hinnastot
- Vakuutuksen enimmäiskorvausmäärät
- Vakuutusyhtiön hinnoittelustrategia
- Korvaushistoria ja riskinarviointi
Siksi vuotuista vakuutusmaksua tulee pitää ajankohtaisena tarjouksena, ei pysyvänä vertailukohtana.
📊 Yksityinen vakuutus, kansainvälinen vakuutus vai SGK: erojen ymmärtäminen
| Ominaisuus | Turkkilainen yksityinen vakuutus | Kansainvälinen vakuutus | SGK |
|---|---|---|---|
| Yleinen vaihtoehto uusille tulokkaille | Kyllä | Kyllä | Yleensä ei heti vapaaehtoisesti liittyville |
| Pääasiallinen vakuutusalue | Türkiye | Usein maailmanlaajuinen | Türkiye |
| Vakuutuksen kieli | Usein turkki | Yleensä monikielinen / englanninkielinen tuki | Turkki |
| Pääsy yksityisiin sairaaloihin | Riippuu verkostosta | Riippuu vakuutuksesta | Sopimuksen piiriin kuuluvat palveluntarjoajat |
| Aiemmat sairaudet | Usein rajoitettu | Riippuu vakuutuksesta | SGK:n sääntöjen mukaisesti |
| Valuuttariski | TRY | Usein EUR/USD | TRY |
| Voimassaolo ulkomailla | Rajoitettu | Yleensä kattavampi | Ei |
| Oleskelulupaa varten käytettävissä | Jos vakuutus täyttää vaatimukset | Jos vakuutus täyttää vaatimukset | Asianmukaisin asiakirjoin |
| Paras tapa hahmottaa | Paikallinen yksityinen vakuutusturva | Kansainvälinen sairausvakuutus | Julkinen sosiaalivakuutus |
Valinnassa ei siis ole niinkään kyse yleisesti ”parhaan” vakuutuksen löytämisestä, vaan siitä, että vakuutuksen rakenne sopii omaan tilanteeseesi.
💡 Mikä SGK on ja milloin ulkomaalaiset voivat liittyä siihen?
SGK on Türkiye-alueen julkinen sosiaaliturvajärjestelmä. Ulkomaalaiset voivat saada yleisen sairausvakuutuksen tietyin lakisääteisin ehdoin, joihin kuuluu oleskeluun liittyviä kelpoisuusvaatimuksia. SGK:n virallisen ohjeistuksen mukaan ulkomaalaisiin asukkaisiin, joilla ei ole ulkomaista sosiaaliturvavakuutusta, sovelletaan erityistä laskentatapaa, jossa vakuutukseen oikeutettujen ulkomaalaisten maksun perusteena on kaksi kertaa brutto-minimipalkka.
Vuonna 2026 brutto-kuukausiminimipalkka on 33 030 TRY. Tämä tarkoittaa, että vakuutukseen oikeutettujen vapaaehtoisesti vakuutettujen ulkomaalaisten lakisääteinen laskentatapa poikkeaa olennaisesti tavanomaisesta GSS-määrästä, joka usein ilmoitetaan Turkin kansalaisille.
Ulkomaalaisen asukkaan on yleensä täytettävä sovellettava yhtäjaksoisen vuoden oleskeluaika, ennen kuin hän voi näiden sääntöjen mukaan liittyä vapaaehtoiseen GSS-vakuutukseen.
SGK:n laskentaperusteet vuonna 2026
Sovellettava toimintamalli voidaan esittää seuraavasti:
Ulkomainen asukas → kelpoisuuden täyttävä oleskeluoikeus → yhden vuoden yhtäjaksoinen oleskelu → GSS-hakemus → SGK-maksun laskenta → terveydenhuoltopalvelut SGK:n sääntöjen mukaisesti
Tämä on erillään työsuhteeseen perustuvasta SGK-rekisteröinnistä. Türkiye-alueella laillisesti työskentelevä ulkomaalainen voi tulla vakuutetuksi työn perusteella sovellettavien sosiaaliturvasääntöjen mukaisesti.
⚠️ SGK:n ja yksityisen vakuutuksen tärkeä ero
SGK:ta ei pidä pitää vain yksityisen sairausvakuutuksen edullisempana versiona.
Sen rakenne on erilainen.
SGK toimii Türkiyen julkisessa terveydenhuoltojärjestelmässä ja sopimuspalveluntarjoajien verkostossa, kun taas yksityinen vakuutus voi tarjota pääsyn tiettyihin yksityissairaaloihin ja verkostoihin. Yksityiset vakuutukset voidaan myös rakentaa esimerkiksi avohoidon, korkeampien korvausrajojen ja yksityisen sektorin palvelujen ympärille.
Ulkomaalaisten asukkaiden kannattaa siksi ottaa huomioon:
- Mitä sairaaloita he todella käyttävät
- Tarvitsevatko he englanninkielistä apua
- Matkustavatko he usein Türkiye-maan ulkopuolelle
- Onko suoraveloitus heille tärkeää
- Vaativatko olemassa olevat sairaudet erityistä huomiota
- Suosivatko he yksityisiä vai julkisia terveydenhuollon toimipaikkoja
📋 Oleskelulupavakuutuksen tarkistuslista
Ennen hakemuksen jättämistä tarkista vakuutus käytännön vaatimusten perusteella sen sijaan, että luottaisit pelkästään vakuutusmyyjän kuvaukseen.
Vakuutuksen tarkistuslista:
- Vakuutus kattaa suunnitellun oleskelujakson
- Hakijan nimi ja passitiedot ovat oikein
- Vakuutusnumero näkyy selkeästi
- Vakuutusturva täyttää sovellettavat oleskelulupavaatimukset
- Vakuutusasiakirjat sisältävät vaaditut vaatimustenmukaisuutta koskevat sanamuodot
- Poissulut on luettu huolellisesti
- Sairaalaverkosto sopii hakijan asuinpaikkaan
- Uusimisehdot ovat selvillä
- Maksu- ja korvausmenettelyt ovat selkeät
- Perheenjäsenillä on tarvittaessa erillinen vakuutusturva
Virallisessa oleskelulupajärjestelmässä yksityinen sairausvakuutus, SGK-asiakirjat ja tietyt sosiaaliturva-asiakirjat määritellään hyväksyttäviksi todisteiksi hakijan tilanteesta riippuen.
💡 Sairausvakuutus kiinteistönomistajille Turkissa
Kiinteistön ostaminen Türkiyessä ei automaattisesti tarkoita, että omistaja saa kattavan terveydenhuollon vakuutusturvan.
Ulkomaalaiset kiinteistönomistajat voivat saada oleskeluluvan sopivan asuinkiinteistön omistamisen perusteella, mutta oleskelulupaprosessi ja sairausvakuutusta koskevat vaatimukset ovat edelleen erillisiä asioita.
Alanyaa, Antalyaa, Istanbulia, Mersiniä, Bodrumia tai muita suosittuja kansainvälisiä kiinteistömarkkinoita harkitsevien ostajien kannattaa sisällyttää terveydenhuoltoon pääsy muuton suunnitteluun.
Käytännöllisessä kiinteistönostobudjetissa tulisi siksi huomioida muutakin kuin kauppahinta:
Kiinteistön osto → oleskeluasema → vakuutus → pääsy terveydenhuoltoon → käyttökulut ja elinkustannukset → kiinteistön jatkuvat kulut
Tämä on erityisen tärkeää eläkeläisille ja perheille, jotka aikovat viettää suurimman osan vuodesta Türkiye-maassa.
📊 Yksinkertainen päätöksentekokehys vuodelle 2026
⚠️ Yleisiä sairausvakuutusvirheitä, joita ulkomaalaiset tekevät
Kun uudet tulokkaat pitävät vakuutusta terveydenhuollon suojan sijaan pelkkänä paperityönä, esiin tulee toistuvasti useita vältettävissä olevia ongelmia.
1. Vakuutuksen valitseminen pelkän hinnan perusteella
Hyvin alhainen vakuutusmaksu voi tarkoittaa rajallisia etuuksia, suppeaa verkostoa tai merkittäviä poissulkuja.
2. Oletus, että kaikki yksityiset vakuutukset ovat samanlaisia
Kahdella samanhintaisella vakuutuksella voi olla hyvin erilaiset avohoidon korvausrajat, sairaalajärjestelyt ja korvausten maksuehdot.
3. Aiemmin todettujen sairauksien sivuuttaminen
Aiemmat sairaudet tulisi arvioida ennen vakuutuksen ostamista, ei vasta hoidon tultua tarpeelliseksi.
4. SGK:n sekoittaminen yksityiseen vakuutukseen
SGK:lla on erilainen palveluntarjoajarakenne, kelpoisuusjärjestelmä ja etuuskehys.
5. Uusimispäivien unohtaminen
Oleskelulupa voi pysyä voimassa, vaikka vakuutusturva olisi vanhenemassa. Vakuutuksen voimassa pitäminen on olennaista.
6. Oletus, että kiinteistön omistaminen poistaa vakuutusvaatimukset
Kiinteistön omistaminen ja oikeus terveydenhuoltoon ovat erillisiä asioita.
💡 Sairausvakuutus ja pitkän aikavälin suunnitelmasi Turkissa
Terveydenhuollon kustannukset tulisi sisällyttää kaikkien Türkiye-maahan muuttavien laajempaan taloussuunnitteluun.
Lyhytaikaiselle asukkaalle oleskelulupavaatimukset täyttävä yksityinen vakuutus voi olla tärkein vaatimus. Pitkäaikaisen asukkaan tilanne on monimutkaisempi, sillä SGK-kelpoisuus, yksityisen terveydenhuollon suosiminen, ikä ja tulevat vakuutusmaksujen korotukset voivat kaikki vaikuttaa kokonaiskustannuksiin.
Kansainvälinen vakuutus voi olla merkityksellinen myös ihmisille, jotka viettävät aikaa useassa maassa. Sen tärkein etu on siirrettävyys, vaikka vakuutusmaksut voivat olla huomattavasti paikallisia vakuutuksia korkeammat.
Kiinteistön ostajille tämä tarkoittaa, että sairausvakuutusta tulisi tarkastella yhdessä oleskeluaseman, kiinteistöverojen, ylläpitomaksujen, käyttökulujen ja muiden toistuvien menojen kanssa.
💡 Tiivistettynä
Ulkomaalaisten sairausvakuutus Turkissa vuonna 2026 ei ole kaikille samanlainen ratkaisu. Sopiva vakuutusratkaisu riippuu oleskeluoikeudellisesta asemasta, iästä, terveydenhuoltoon kohdistuvista odotuksista, budjetista, olemassa olevista sairauksista ja siitä, kuinka paljon aikaa vietät Türkiyeen ulkopuolella.
Monille maahan muuttaville yksityinen vakuutus on käytännöllinen vaihtoehto oleskelulupavaatimusten täyttämiseen. Kelpoisuusehdot täyttävät pitkäaikaiset asukkaat voivat myöhemmin harkita SGK:ta, kun taas paljon kansainvälisesti liikkuvat asukkaat saattavat arvostaa maailmanlaajuista yksityistä sairausvakuutusta.
Tärkein periaate on yksinkertainen: tarkista vakuutuksen todellinen kattavuus, poissulut ja kelpoisuusehdot, ennen kuin pidät sitä osoituksena terveydenhuollon turvasta.
💡 Lopuksi
❓ Voivatko ulkomaalaiset saada Turkissa sairausvakuutuksen ilman oleskelulupaa?
Kyllä. Ulkomaalaiset voivat yleensä hankkia yksityisen sairausvakuutuksen ennen oleskelulupaprosessin loppuun saattamista. Hakemusta varten vakuutuksen on täytettävä sovellettavat vaatimukset ja katettava haettu oleskeluaika.
❓ Kuinka paljon ulkomaalaisten sairausvakuutus maksaa Turkissa vuonna 2026?
Perustason yksityiset vakuutukset voivat maksaa noin 3 000–5 000 TRY vuodessa, kun taas kattavammat turkkilaiset vakuutukset voivat maksaa 5 000–30 000 TRY tai enemmän iästä ja vakuutusturvasta riippuen. Kansainväliset vakuutukset ovat yleensä kalliimpia.
❓ Voivatko ulkomaalaiset liittyä SGK:hon oltuaan vuoden Turkissa?
Kelpoisuusehdot täyttävät ulkomailla asuvat voivat hakea yleistä sairausvakuutusta täytettyään sovellettavan yhtäjaksoisen vuoden oleskeluvaatimuksen lakisääteisin ehdoin. Työsuhteeseen perustuva SGK-vakuutus toimii eri tavalla.
❓ Kattaako turkkilainen yksityinen sairausvakuutus aiemmin todetut sairaudet?
Eivät välttämättä. Aiemmin todetut sairaudet jäävät usein vakuutusturvan ulkopuolelle tai niihin sovelletaan rajoituksia tai lisäarviointia. Tutustu aina vakuutusehtoihin ennen kuin oletat, että aiempi sairaus kuuluu vakuutusturvaan.
❓ Millaisen sairausvakuutuksen kiinteistönomistajat tarvitsevat Turkissa?
Kiinteistön omistaminen ei itsessään anna sairausvakuutusturvaa. Oleskelulupaa hakevat ulkomaalaiset kiinteistönomistajat tarvitsevat yleensä hyväksyttävät asiakirjat sairausvakuutusturvasta, ellei sovellettava poikkeus tai vaihtoehtoinen sosiaaliturvajärjestely koske heitä.
Suunnitteletko kiinteistön ostamista ja muuttoa Türkiyeen? Ideal Estates voi auttaa sinua kiinteistön ostoprosessissa, muuton suunnittelussa ja Turkkiin asettumiseen liittyvissä käytännön asioissa.
Tutustu sopiviin kiinteistöihin, vertaile alueita ja ota seuraava askel kohti uutta kotiasi Türkiyeessä Ideal Estatesin kanssa.